Du bist mitten in einem Checkout, der eigentlich sauber wirken sollte. Der Kunde klickt auf „Jetzt bezahlen“, die Maske lädt kurz, dann kommt ein Abbruch, ein Authentifizierungsfenster springt auf, der Warenkorb bleibt offen und im Support-Postfach landet die nächste Frage. Genau an dieser Stelle zeigt sich, dass ein Payment Gateway kein reiner Technikbaustein ist, sondern oft der Teil deiner Zahlungsinfrastruktur, an dem Conversion, Compliance und Betriebsstabilität zusammenlaufen.
Gerade in Deutschland ist das kein Randthema mehr. Die Deutsche Bundesbank weist für 2023 einen Anteil von 63,5 % Kartenzahlungen an den Bezahlvorgängen im deutschen Einzelhandel aus, Bargeld lag bei 36,5 %. Gleichzeitig wurden 6,1 Milliarden Kartenzahlungen im Inland verarbeitet, was die Dichte und Belastung der Zahlungsinfrastruktur gut sichtbar macht. Für Händler, Agenturen und SaaS-Teams heißt das, dass die Frage nicht nur lautet, ob ein Checkout funktioniert, sondern ob das gesamte Zahlungssetup bei Last, Regulierung und wiederkehrenden Prozessen trägt.
Inhaltsverzeichnis
- Warum das Payment Gateway mehr ist als nur ein Checkout-Button
- So funktioniert ein Payment Gateway im Zahlungsfluss
- Payment Gateway und PSP im direkten Vergleich
- Sicherheit und Compliance im deutschen Zahlungsverkehr
- Kostenmodelle und versteckte Hebel bei Payment Gateways
- Integration über APIs, Webhooks und wiederkehrende Zahlungen
- Wann ein Payment Gateway allein nicht ausreicht
- Checkliste zur Auswahl des richtigen Payment Gateways
Warum das Payment Gateway mehr ist als nur ein Checkout-Button
Ein typischer Agentur- oder SaaS-Fall sieht harmlos aus. Der Checkout ist eingebaut, das Design passt, die erste Testzahlung läuft durch, und trotzdem melden sich Kundinnen und Kunden später mit abgebrochenen Zahlungen, unklaren Authentifizierungsfenstern oder doppelten Buchungen im Hintergrund. Genau dann merkt man, dass das Problem selten beim Button liegt, sondern bei der Zahlungsarchitektur dahinter.
Warum ein kleiner Abbruch viel größere Folgen haben kann
Ein Payment Gateway ist in der Praxis oft die Schicht, die zwischen Shop, Plattform und Finanzdienstleister vermittelt. Wenn dort Statusmeldungen zu spät ankommen, Webhooks nicht sauber verarbeitet werden oder eine 3-D-Secure-Umleitung den Nutzerfluss zerlegt, kippt aus einem technischen Detail schnell ein operatives Problem. Das trifft Agenturen besonders hart, weil sie oft mehrere Shops oder Kunden-Setups parallel betreuen und Fehler nicht isoliert bleiben.
"Praktische Regel: Wenn dein Team Zahlungsprobleme nur im Frontend sucht, schaut ihr wahrscheinlich an der falschen Stelle.
Die eigentliche Leitfrage ist deshalb nicht, welches Gateway „schick“ wirkt, sondern ob es zu deinem Geschäftsmodell passt. Bei wiederkehrenden Zahlungen, Freigabeprozessen oder B2B-Workflows brauchst du mehr als eine hübsche Checkout-Maske. Du brauchst nachvollziehbare Zustände, verlässliche Rückmeldungen und einen Ablauf, der auch bei Verzögerungen konsistent bleibt. Für einen schnellen Überblick über Web-to-Checkout-Architekturen ist eine gute Design- und Integrationsvorlage oft hilfreicher als die nächste Feature-Liste, etwa in einem sauberen Webdesign-Kontext.
Auch die Frage, was du überhaupt verifizieren oder testen musst, wird schnell praktisch. Wer Zahlungsstatus, Onboarding oder Supportfälle strukturiert prüft, landet oft bei Hilfen wie einer temporary phone number for verification, nicht weil das Payment-Setup selbst daran hängt, sondern weil reale Test- und Freigabeprozesse selten in einer einzigen Oberfläche stattfinden.
So funktioniert ein Payment Gateway im Zahlungsfluss
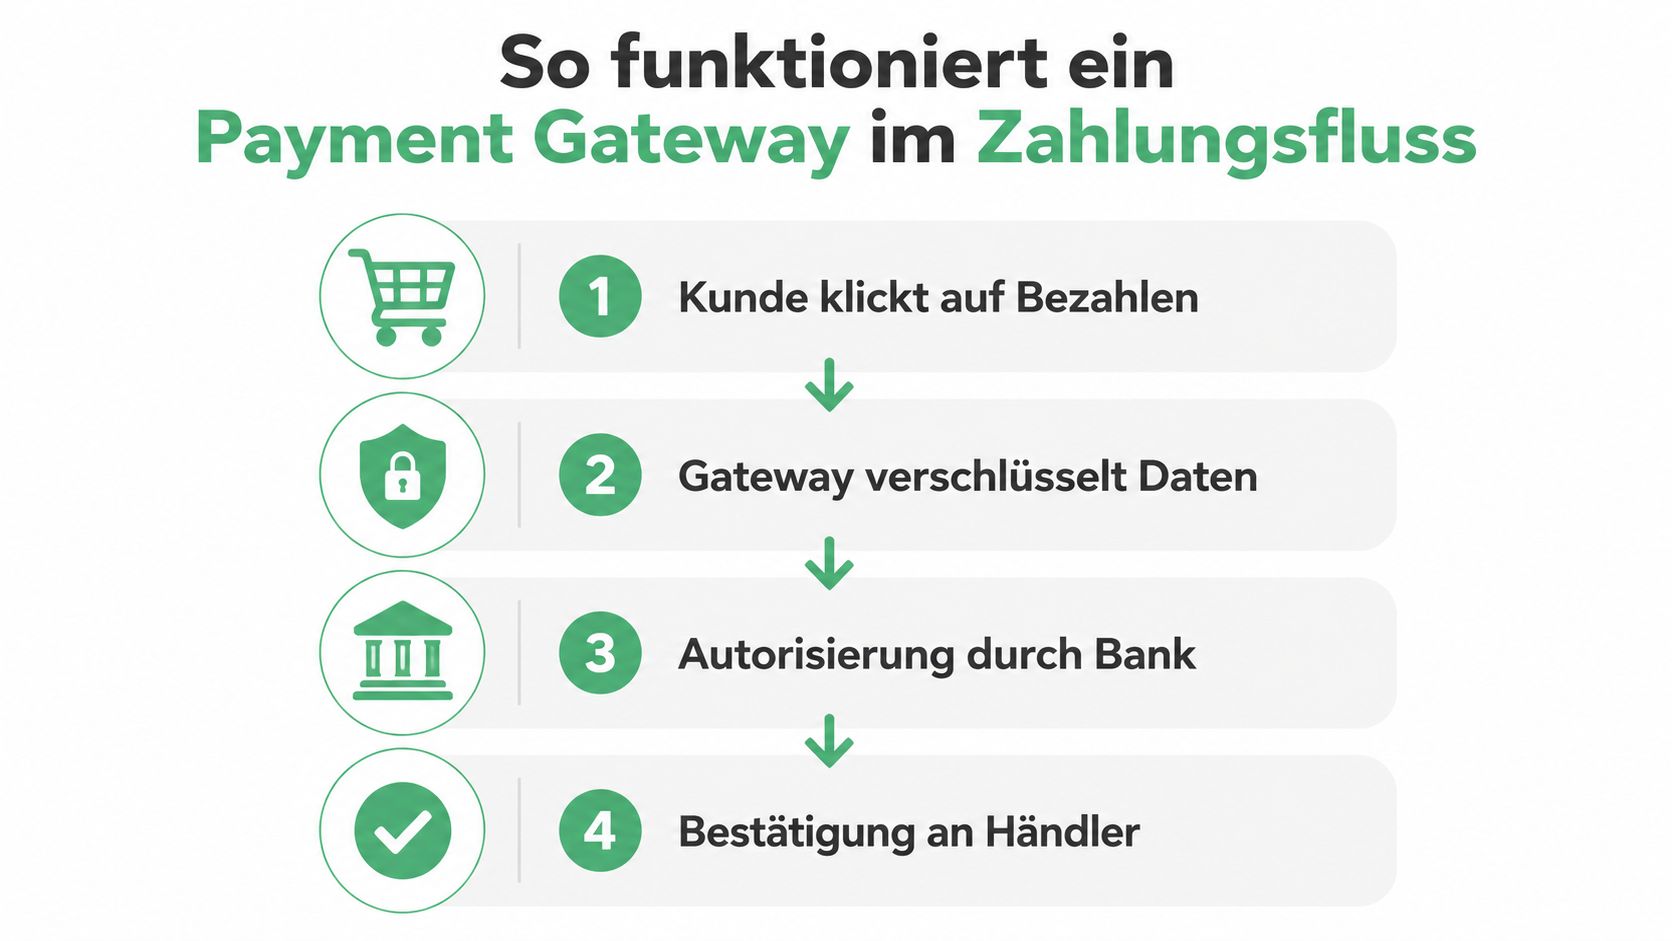
Ein Payment Gateway ist die koordinierende Schicht zwischen Shop, Plattform und Finanzdienstleister, mit klaren Anforderungen an Sicherheit, Zustandslogik und Rückmeldungen. In der Praxis entscheidet nicht nur der Checkout, sondern auch, wie sauber das Gateway Anfragen weiterreicht, Antworten entgegennimmt und Fehlerfälle trennt. Für Teams, die die Integrationsreife nüchtern prüfen wollen, ist die API-Dokumentation ein schneller Einstieg.
Die Stationen zwischen Klick und Bestätigung
Der Ablauf beginnt im Checkout, wenn der Kunde auf Bezahlen klickt. Danach verschlüsselt das Gateway die Zahlungsdaten und übergibt sie an die passende Verarbeitungsstrecke, zum Beispiel an Acquirer und Issuer. Während die Autorisierung im Hintergrund läuft, sollte die Händleroberfläche nicht auf die komplette Bankantwort warten, sondern eine saubere Zwischenmeldung anzeigen. Genau deshalb wirken moderne Checkouts oft sofort bestätigt, obwohl die eigentliche Autorisierung noch nicht abgeschlossen ist.
Die technische Realität dahinter ist wichtiger als die einfache Prozessgrafik. In Integrationsanalysen wird für den Weg über Processor und Issuing Bank eine Autorisierung häufig mit 800 bis 2.500 ms beschrieben, während die Antwort an den Merchant oft unter 200 ms zurückkehrt, wie in der technischen Integrationsanalyse von Hyperswitch dargestellt. Daraus folgt praktisch, dass das Frontend nicht so tun darf, als sei die Zahlung bereits final, wenn der Backend-Status noch offen ist.
"Die Benutzeroberfläche darf schneller sein als die Bank, aber sie darf nicht widersprechen.
Dafür braucht es drei Bausteine, die zusammenarbeiten, asynchrone Statusverarbeitung, Idempotency Keys und eine belastbare State Machine. Tokenisierung reduziert zusätzlich sensible Daten, ersetzt aber keine saubere Statuslogik. Wenn ein Webhook verspätet eintrifft oder der Nutzer nach einem 3-D-Secure-Umweg zurückkehrt, muss das System dieselbe Zahlung eindeutig zuordnen können. Sonst entstehen Dubletten, offene Bestellungen oder manuelle Korrekturen im Backoffice.
In der Praxis heißt das, dass das Gateway nicht nur Zahlungen weiterreichen darf. Es muss Rückfragen aushalten, Wiederholungen verkraften und bei Netzwerklatenzen konsistent bleiben. Wer diese Ebene unterschätzt, baut kein stabiles Zahlungsprodukt, sondern eine fragile Oberfläche auf unsicherem Unterbau. Für die Einordnung der eigenen Positionierung hilft oft auch ein sauberer Vergleich, etwa über diese Gegenüberstellung von Payment-Optionen, weil man dort schneller erkennt, welche Funktionen wirklich ins Setup gehören. Das ist besonders relevant, wenn operative Anforderungen und Conversion-Ziele zusammenlaufen, wie bei Projekten mit zusätzlicher Koordination rund um bessere Sichtbarkeit für Ihren Hundebetrieb.
Payment Gateway und PSP im direkten Vergleich
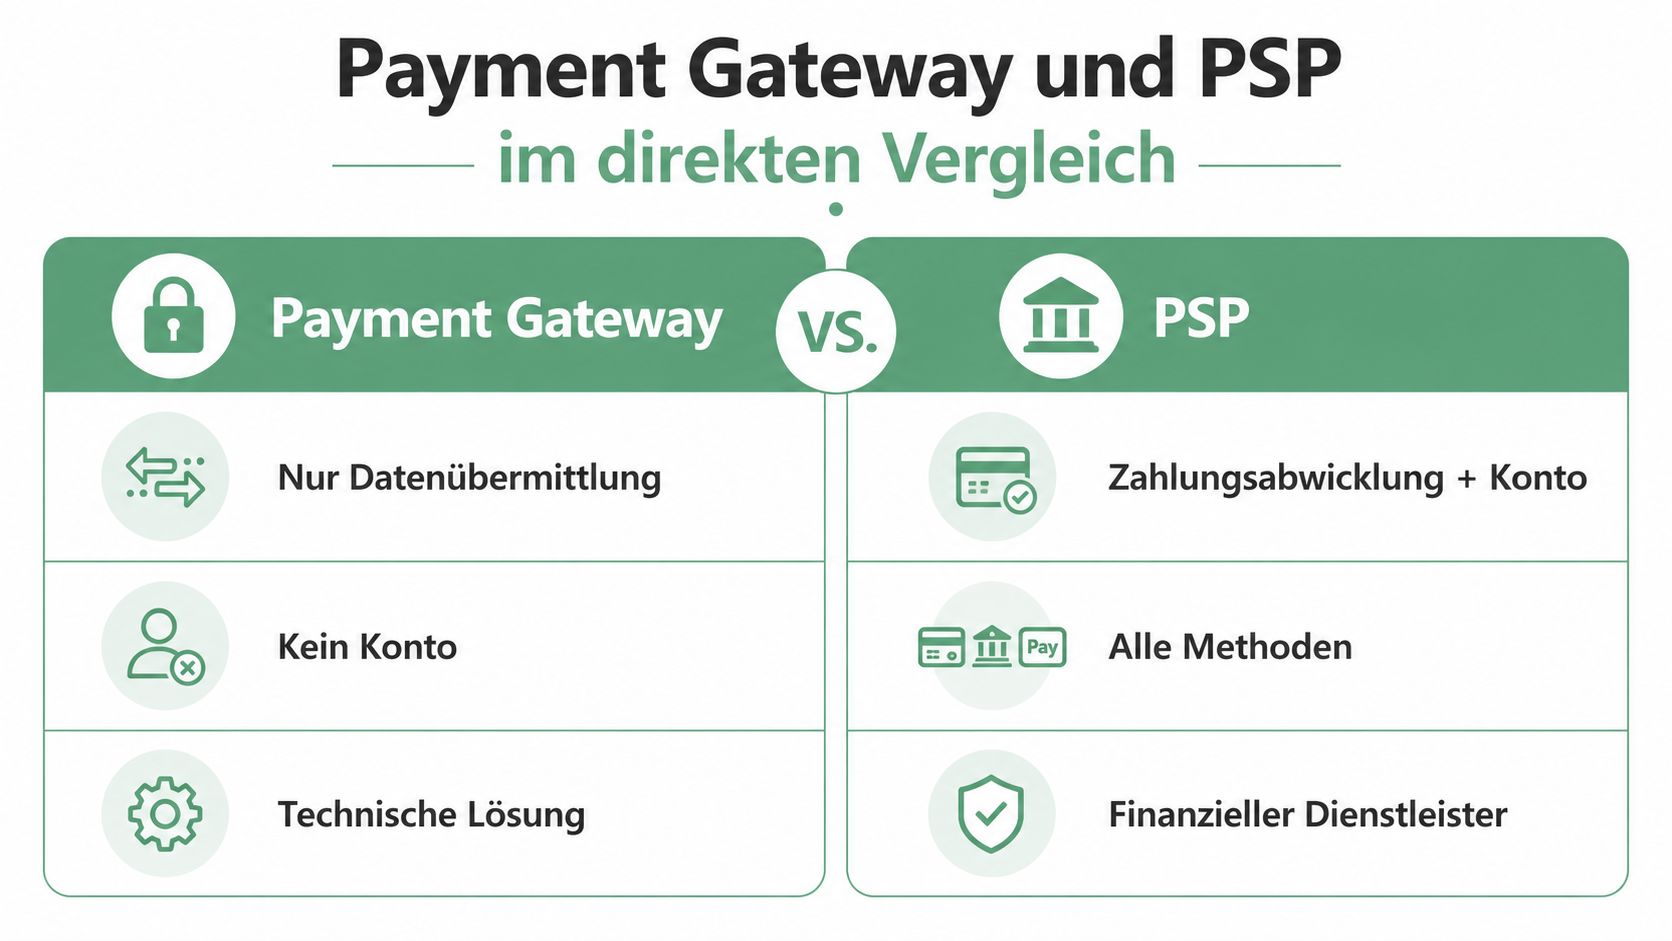
Im Projektalltag wird Payment Gateway oft mit Payment Service Provider gleichgesetzt, obwohl beide Rollen technisch und operativ etwas anderes leisten. Ein Gateway transportiert Zahlungsdaten und steuert den Ablauf zwischen Frontend, Backend und Zahlungsnetzwerk. Ein PSP übernimmt typischerweise die Abwicklung als Dienstleistung, inklusive der zugehörigen Prozesse rund um Händlerkonto, Routing und oft auch mehr operativer Verantwortung.
Woran du die Architektur in der Praxis erkennst
Ein reines Gateway passt, wenn bereits eigene Verträge, eigenes Acquiring oder klar definierte Backend-Prozesse vorhanden sind und nur die technische Weiterleitung sauber gelöst werden soll. Ein PSP ist die passendere Wahl, wenn mehrere Zahlungsmethoden, Settlement, Reporting und die operative Abwicklung nicht komplett im eigenen Team bleiben sollen. Gerade kleinere Teams profitieren davon, weil sie nicht jeden Sonderfall der Zahlungsabwicklung selbst bauen und betreiben müssen.
Die Entscheidung hängt direkt vom Geschäftsmodell ab. SaaS-Plattformen brauchen häufig saubere API- und Webhook-Fähigkeiten, Agenturen eher Mandantenfähigkeit und Shops vor allem wenig Reibung im Checkout. Wer die Modelle strukturiert gegenüberstellen will, kommt mit einem klaren detaillierten Vergleichsprozess oft weiter als mit einer reinen Feature-Liste.
Im Praxisumfeld zählt auch, wie die Zahlungsentscheidung in den restlichen Auftritt eingebettet ist. Wer Kundenkommunikation, Markenführung und technische Umsetzung zusammen denkt, vermeidet Brüche, die später im Checkout oder im Support auftauchen. Genau deshalb hilft ein Blick auf bessere Sichtbarkeit für Ihren Hundebetrieb, weil gute Akzeptanz im Alltag meist mit klarer Kommunikation und sauberem Gesamtauftritt beginnt.
Die Kurzform bleibt trotzdem eindeutig. Ein Gateway ist die technische Schicht für den Zahlungsfluss. Ein PSP ist die breitere betriebliche Lösung mit mehr Aufgaben auf Anbieter- oder Prozessseite. Wenn dein Team nur eine API und klare Kontrolle im eigenen Stack braucht, reicht ein Gateway oft aus. Wenn du mehr Delegation, mehr Zahlungsmethoden und weniger Eigenbetrieb willst, ist der PSP meist der passendere Weg.
Sicherheit und Compliance im deutschen Zahlungsverkehr
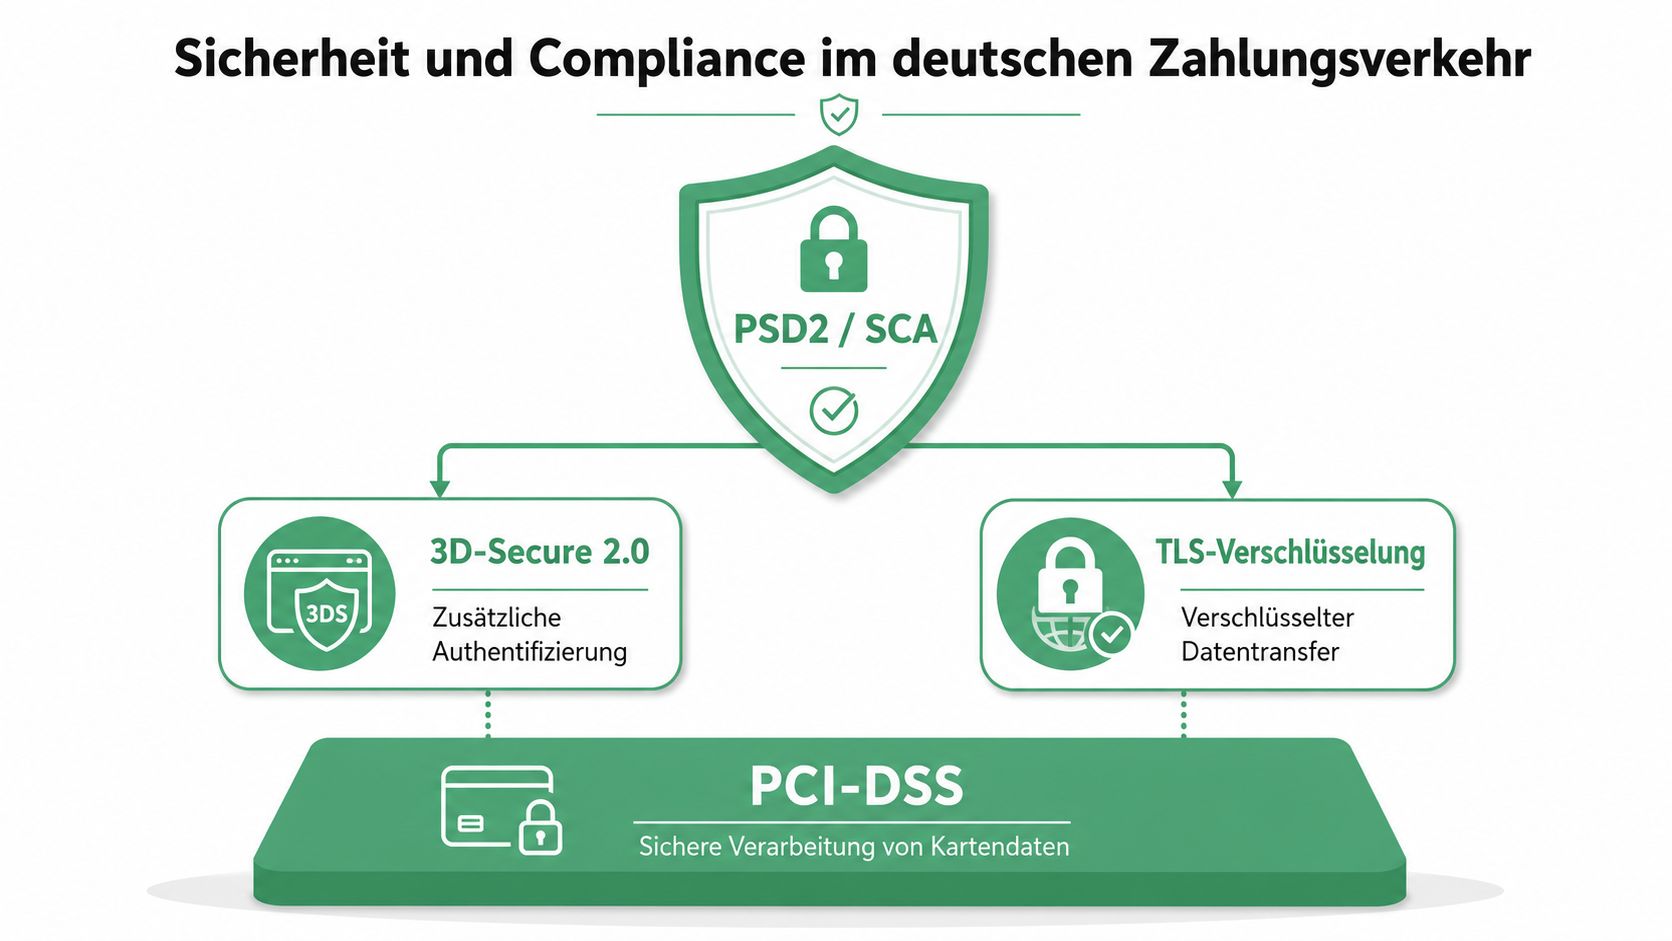
In Deutschland ist ein Payment Gateway immer auch Compliance-Infrastruktur. Die EU-Vorgaben zur starken Kundenauthentifizierung, kurz SCA, gelten seit dem 14. September 2019 für elektronische Zahlungen, und die PSD2 ist seit dem 13. Januar 2018 in Kraft, wie in den EU-bezogenen Zahlungsleitfäden von J.P. Morgan beschrieben. Für den Checkout heißt das, dass Sicherheit nicht erst am Rand geprüft wird, sondern den Ablauf direkt bestimmt.
Warum Regulierung den Checkout direkt verändert
SCA bedeutet in der Praxis meist eine zusätzliche Authentifizierung, oft als Zwei-Faktor-Prüfung, sofern keine Ausnahme greift. Das ist keine bloße Rechtsnote, sondern eine UX-Entscheidung mit spürbaren Folgen für Reibung und Abbrüche. Deutsche Zahlungsanbieter mussten ihre Checkout-Prozesse deshalb technisch anpassen, damit Freigaben, Ausnahmen und Rückmeldungen sauber durchlaufen.
Die Bundesbank und die BaFin verweisen darauf, dass durch diese Vorgaben zusätzliche Sicherheitsanforderungen für Kartenzahlungen und Online-Transaktionen verbindlich wurden. Daraus folgt für Teams in Deutschland, dass ein Gateway nicht nur weiterleiten, sondern Authentifizierung und Nachweisbarkeit mitdenken muss. Wer wiederkehrende Freigaben oder Rechnungsprozesse im B2B-Bereich abbildet, merkt schnell, dass Compliance und Operabilität zusammengehören.
PCI-DSS verschärft den Architekturgedanken noch einmal. Für Kartenverarbeitung gelten diese Anforderungen als feste Grundlage, nicht als nette Best Practice. Bei öffentlichen Ausschreibungen in Europa werden für Authorisation- und Settlement-Plattformen sogar Leistungsziele wie mindestens 120 TPS im Peak und 30 TPS im Durchschnitt gefordert, wie in den Payment Gateway Specifications dokumentiert. Daraus ergibt sich ein klares Bild. Das System braucht Verschlüsselung, Autorisierung und zugleich zuverlässige Mechanismen für Webhooks, Retries und Reconciliation.
Für die Praxis heißt das auch, dass du Fehler nicht nur vermeiden, sondern nachvollziehbar behandeln musst. Ein Checkout, der formal sicher ist, aber bei SCA-Umleitungen unklare Zustände erzeugt, verschlechtert die Conversion trotzdem. Gute Compliance ist deshalb nicht nur Schutz vor Risiko, sondern ein Mittel, um Zahlungsflüsse stabil und überprüfbar zu halten. Für eine tiefergehende Analyse zu DSGVO-konformen Cloud-Lösungen siehe diesen Leitfaden.
Kostenmodelle und versteckte Hebel bei Payment Gateways
Die meisten Teams starten bei Gebühren. Das ist verständlich, aber zu kurz gedacht. Die eigentlichen Kosten entstehen oft dort, wo ein Gateway in Prozesse eingreift, die du im Monatsreport erst spät siehst, etwa bei Rückbuchungen, Währungsumrechnung, zusätzlicher Reporting-Logik oder bei komplexeren Authentifizierungswegen.
Warum Gebühren nur ein Teil der Wahrheit sind
Ein niedriger Einstiegspreis kann teuer werden, wenn dein Team später manuell nacharbeiten muss. Wenn ein Gateway keine gute Reconciliation bietet, landen offene Zahlungen im Backoffice. Wenn Webhooks unzuverlässig sind, werden Bestellungen doppelt geprüft oder falsch abgeschlossen. Wenn Reporting nur oberflächlich ausfällt, fehlt dir die Grundlage für Liquiditätsplanung und Risikosteuerung.
Hier wird auch der Blick auf Gateway-Daten interessant. Zahlungsdaten können Umsatzverläufe, Refund-Muster und Wiederkaufsverhalten sichtbar machen und damit operative Signale liefern, die über die reine Transaktion hinausgehen. Gerade für KMU ist das spannend, weil aus dem Zahlungsstrom oft früh ersichtlich wird, wo Cashflow, Risiko oder Nachfrage kippen. Ein Gateway ist dann nicht nur eine Kostenstelle, sondern auch ein Messpunkt für Geschäftsqualität.
Die wichtigste Entscheidung lautet deshalb nicht „Was kostet die Transaktion?“, sondern „Wie teuer wird der gesamte Zahlungsweg über den Lebenszyklus?“. Dazu gehören auch indirekte Faktoren wie Supportaufwand, manuelle Klärungen und technische Abhängigkeiten. Wer nur auf Prozentwerte schaut, unterschätzt die echte Total Cost of Ownership.
"Wenn dein Finance-Team dieselben Fälle jeden Monat von Hand auflösen muss, ist das kein Zahlungsproblem mehr, sondern ein Infrastrukturproblem.
Für die Bewertung hilft ein einfacher Filter. Erstens, wie viel Transparenz bekommst du in Status und Settlement. Zweitens, wie hoch ist der manuelle Nacharbeitsaufwand. Drittens, wie gut lassen sich Zahlungsdaten für Steuerung und Risikoanalyse verwenden. Erst dann lohnt sich der Blick auf die eigentliche Gebührenstruktur.
Integration über APIs, Webhooks und wiederkehrende Zahlungen
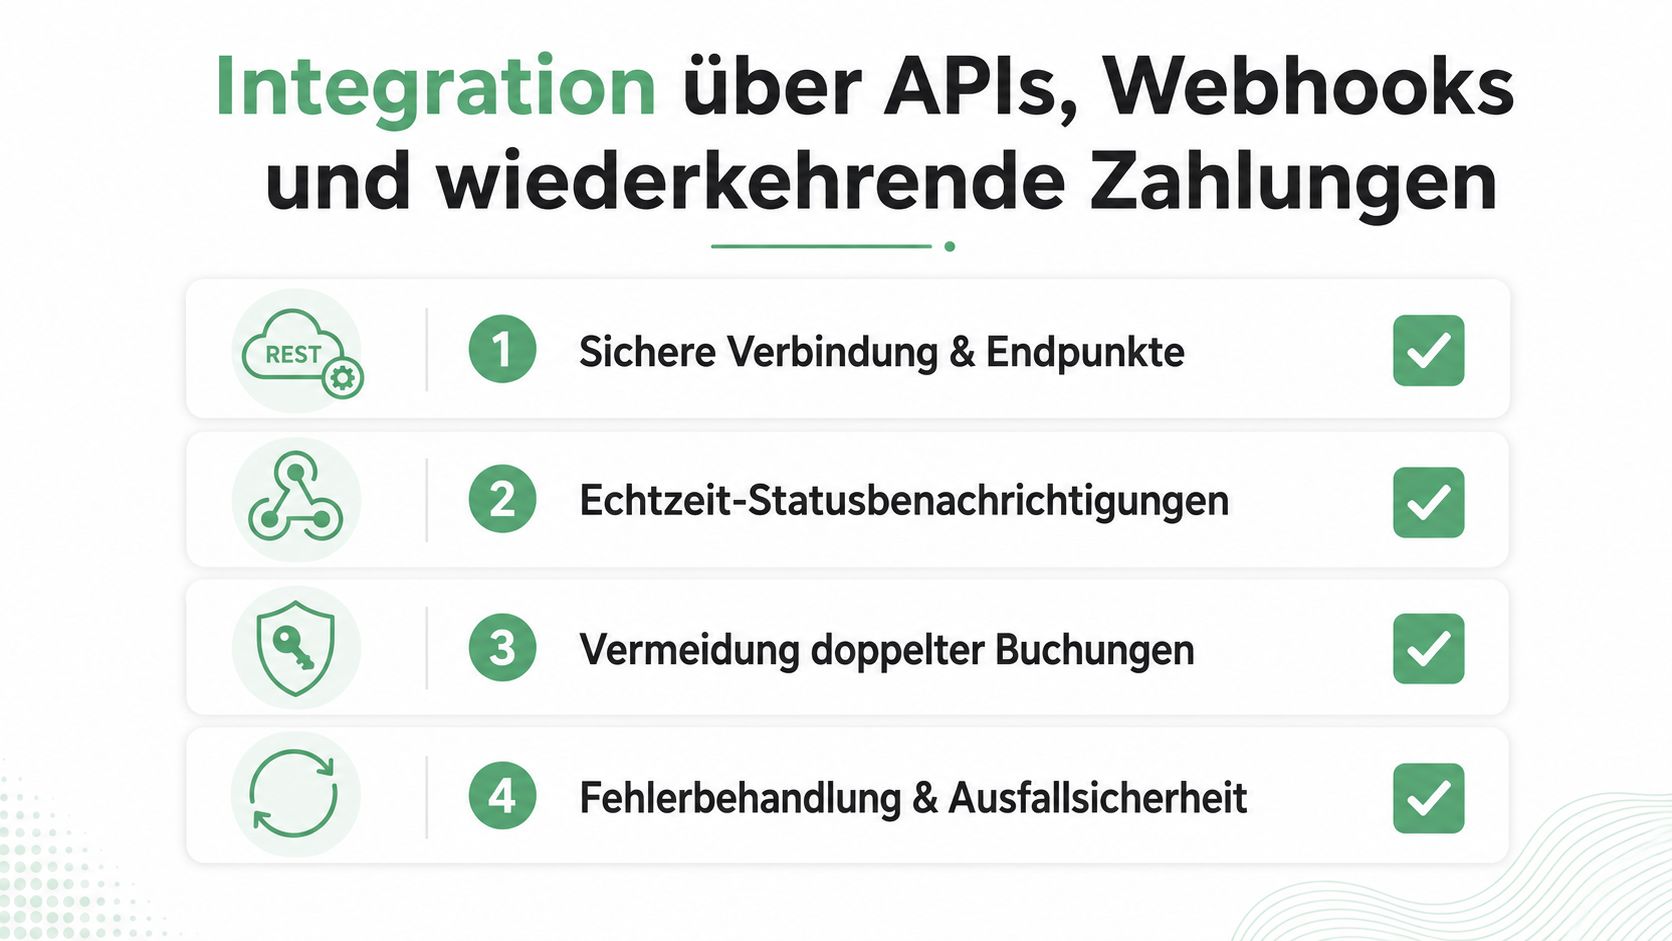
Technisch steht und fällt vieles mit der Frage, ob deine Integration auf Zustände ausgelegt ist oder nur auf Klicks. Eine saubere REST-API ist die Basis, aber erst Webhooks, Idempotency Keys und eine nachvollziehbare Retry-Logik machen daraus ein Produktionssystem. Wer das ignoriert, baut meist einen Checkout, der im Test sauber wirkt und unter Last unzuverlässig wird.
Welche Muster in Produktion stabil bleiben
Die Reihenfolge ist simpel. Erst wird die Zahlung initialisiert, dann wartet das System auf Statusmeldungen, danach wird der Zustand im Backend aktualisiert und erst dann wird der Prozess als abgeschlossen markiert. Genau deshalb sind Webhooks so wichtig, weil sie die Wahrheit über den Status nicht nur im Browser, sondern im System selbst ankommen lassen.
Wiederkehrende Zahlungen machen die Sache noch sensibler. Bei Subscription- und Billing-Modellen reicht eine einmalige Autorisierung nicht aus, weil Verlängerungen, Ausnahmen und Kartenupdates dauerhaft im Blick bleiben müssen. Wenn dein Gateway Wiederholungen nicht sauber verarbeitet, steigt der manuelle Aufwand sofort.
Für die Praxis lohnt eine klare Trennung zwischen Eingangslogik und Geschäftslogik. Die API nimmt die Zahlung an, der Webhook bestätigt sie, und deine State Machine entscheidet, was intern passiert. Diese Trennung verhindert, dass ein Nutzer-Reload oder ein verspäteter Callback denselben Vorgang zweimal auslöst. Wenn du die Developer-Dokumentation strukturiert prüfen willst, ist ein sauberer Einstieg über die API-Dokumentation oft der schnellste Weg, um die Integrationsreife zu beurteilen.
"Praxisregel: Verlass dich nie darauf, dass der Browser der verlässlichste Ort für den Zahlungsstatus ist.
Auch hier gilt wieder: Retry-Logik ist kein Notbehelf, sondern Kern der Architektur. Netzwerkfehler, Timeouts und verzögerte Antworten sind normal. Stabil wird die Integration erst dann, wenn Wiederholungen kontrolliert und eindeutig verarbeitet werden. Genau das trennt professionelle Payment-Implementierungen von schnellen Patches.
Wann ein Payment Gateway allein nicht ausreicht
Die Standardfrage lautet oft: „Welches Gateway ist das beste?“ Die bessere Frage ist: „Welche Bausteine fehlen mir noch, damit Zahlungen wirklich angenommen werden?“ In Deutschland und im Cross-Border-Kontext reicht eine API allein häufig nicht aus, weil lokale Zahlungsmethoden, Settlement-Logik und regulatorische Einbettung genauso wichtig sind wie die technische Anbindung.
Warum Akzeptanz mehr braucht als eine API
Ein Gateway kann Zahlungen technisch durchreichen, aber es löst nicht automatisch das Akzeptanzproblem. Wenn Kunden lokale Bezahlarten erwarten, du aber nur eine globale Standardstrecke anbietest, bricht die Conversion an der falschen Stelle weg. Genau hier liegt der oft unterschätzte Unterschied zwischen Integration und echter Zahlungsannahme.
Die Frage verschiebt sich dadurch von der Tool-Auswahl zur Systemfrage. Ein Händler braucht im Zweifel nicht nur Routing, sondern auch marktgerechte Methoden, passende Freigabeprozesse und saubere Abläufe für Auslandszahlungen. Die dLocal-Perspektive auf Emerging Markets ist dafür hilfreich, weil sie zeigt, dass ein Gateway ohne zusätzliche Infrastrukturbausteine schnell zu wenig sein kann.
Für deutsche Teams kommt noch ein zweiter Punkt dazu. Zahlungsdaten sind nicht nur Backend-Output, sondern ein Signal für operative Steuerung. Die Diskussion um Nutzung statt bloßer Installation, die die World Bank betont, passt genau hier hinein. Entscheidend ist nicht, ob das System installiert ist, sondern ob es echte Nutzung, Conversion und nachhaltige Zahlungsannahme erzeugt.
"Ein Gateway ist die Eintrittskarte. Akzeptanz entsteht erst durch die restliche Infrastruktur dahinter.
Wer nur auf das Gateway schaut, übersieht oft Settlement, Compliance und tatsächliche Nutzergewohnheiten. Deshalb sind Vergleiche sinnvoll, aber nur dann, wenn sie das Gesamtbild erfassen. Alles andere führt zu einer Lösung, die technisch korrekt wirkt, aber im Markt zu wenig trägt.
Checkliste zur Auswahl des richtigen Payment Gateways
Der beste Anbieter ist nicht der mit den meisten Logos auf der Website, sondern der mit dem saubersten Zusammenspiel aus Sicherheit, Integrationsqualität und Betriebsreife. Für SaaS-Teams und Agenturen würde ich die Auswahl immer an denselben Kernfragen festmachen.
Welche Fragen du vor dem Go-live stellen solltest
- SCA und PCI-DSS sauber abgebildet: Prüfe, ob die Lösung die deutschen und EU-bezogenen Anforderungen ohne Bastellösungen mitbringt.
- API, Webhooks und Zustände belastbar: Achte darauf, dass Statuswechsel, Wiederholungen und Fehlerfälle eindeutig verarbeitet werden.
- Wiederkehrende Zahlungen realistisch unterstützt: Subscriptions brauchen saubere Logik für Updates, Ausfälle und Rekonfigurationen.
- Reporting wirklich nutzbar: Du brauchst Daten, die Finance, Support und Operations gemeinsam lesen können.
- Skalierung und Peak-Verhalten klar dokumentiert: Lastspitzen sind kein Sonderfall, sondern Teil des Betriebs.
Die Auswahl wird einfacher, wenn du sie nicht als Featurevergleich, sondern als Betriebsfrage behandelst. Wer ein Gateway nur nach Oberfläche auswählt, zahlt später oft mit Supportaufwand und manuellen Korrekturen. Wer dagegen den gesamten Zahlungsfluss prüft, trifft seltener die falsche Entscheidung.
Ein guter nächster Schritt ist, eure Freigabe- und Zahlungsprozesse gemeinsam zu prüfen, bevor ihr eine neue Lösung live nehmt. Für strukturierte Entscheidungsprozesse hilft oft auch eine saubere Vorarbeit wie bei der Freigabesoftware-Auswahl, weil dieselben Denkfehler bei Status, Rollen und Nachvollziehbarkeit auftreten. Das spart euch später deutlich mehr Zeit als der nächste Schnellvergleich im Vertriebsgespräch.
Wenn du Zahlungsprozesse, Freigaben und Statuslogiken nicht isoliert denken willst, schau dir draftgo an. Die Plattform hilft Teams, komplexe Abstimmungen nachvollziehbar zu organisieren, genau das ist auch bei Payment-Workflows oft der entscheidende Unterschied zwischen Chaos und sauberem Prozess. Wenn du solche Abläufe für Projekte, Kundenfreigaben und operative Transparenz strukturieren willst, lohnt sich ein Blick auf die Plattform.
Geschrieben von
Emilia
Content Producer
Bereit, Ihre Freigabeprozesse zu optimieren?
Starten Sie noch heute mit draftgo und erleben Sie, wie einfach professionelle Zusammenarbeit sein kann.